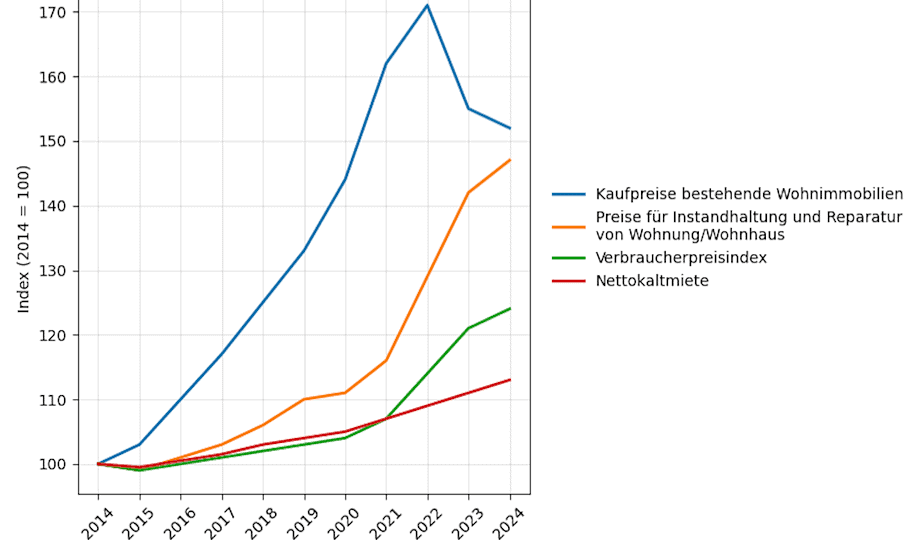
Wohnimmobilien 2014–2024: Preisrallye trifft auf gedämpfte Mietdynamik
Viele private Vermieter erleben derzeit, was die Zahlen seit Jahren erkennen lassen: Die laufende Rendite von Wohnimmobilien steht unter Druck.
Ein Blick auf die Entwicklung zwischen 2014 und 2024 zeigt eine deutliche Verschiebung der wirtschaftlichen Relationen:
- Kaufpreise für bestehende Wohnimmobilien: + rund 55 %
- Nettokaltmieten: + rund 17 %
- Kosten für Instandhaltung und Reparaturen: deutlich überproportional gestiegen
Die Schere zwischen Kapitalbindung und laufendem Ertrag hat sich damit spürbar geöffnet – insbesondere in hochpreisigen Märkten.
Kaufpreise und Baukosten: Steigende Kapitalbindung bei wachsendem Kostenrisiko
Die Grafik zur Preisentwicklung 2014–2024 verdeutlicht die Dynamik: Während die Kaufpreise bis 2022 stark anzogen und sich auf hohem Niveau stabilisieren, haben sich auch Bau-, Instandhaltungs- und Reparaturkosten deutlich erhöht.
Für Eigentümer bedeutet das:
- Höherer Kapitaleinsatz beim Erwerb
- Steigende laufende Bewirtschaftungskosten
- Wachsende Sensitivität gegenüber Mietausfällen oder Leerstand
Gerade bei Objekten, die auf Hochpreisniveau erworben wurden, geraten persönliche Renditen rechnerisch zunehmend unter Druck. In mehreren Großstädten bewegen sich diese – je nach Finanzierungsstruktur und individuellem Kostenprofil – nahe Null oder darunter.
Nettokaltmiete allein reicht nicht: Neue Anforderungen an die Immobilienbewertung
Für die professionelle Immobilienbewertung ergibt sich daraus eine klare Konsequenz:
Der isolierte Blick auf die Marktmiete greift zu kurz.
Entscheidend ist das Zusammenspiel von:
- Ankaufspreis und Finanzierungsstruktur
- Nachhaltig erzielbarer Miete
- Realistischer Kostenannahme (Instandhaltung, Verwaltung, Modernisierung)
- Regulatorischen Anforderungen (z. B. energetische Standards)
- Exit-Perspektive und Markttiming
Bewertungen werden damit stärker zu integrierten Wirtschaftlichkeitsanalysen. Die nachhaltige Ertragskraft eines Objekts muss unter realistischen Annahmen geprüft und sensibel gegenüber Kostenentwicklungen modelliert werden.
Laufende Rendite unter Druck: Großstädte im Fokus
In hochpreisigen Ballungsräumen ist die Diskrepanz besonders ausgeprägt. Dort führen:
- hohe Einstiegspreise,
- begrenztes Mietsteigerungspotenzial und
- steigende regulatorische Anforderungen
zu einer spürbaren Erosion der Anfangsrendite.
Für Eigentümer stellt sich daher zunehmend die strategische Frage:
- Halten und auf langfristige Wertstabilität setzen?
- Oder veräußern und Kapital umschichten?
Eine pauschale Antwort gibt es nicht. Entscheidend sind Objektqualität, Mikrolage, Instandhaltungszustand, Finanzierungsstruktur und individuelle Zielsetzung.
Investmentanalyse 2026: Nüchterne Zahlen statt Marktgefühl
Die Entwicklung der vergangenen zehn Jahre zeigt: Rendite ist kein Automatismus.
Für Marktteilnehmer bedeutet das:
- Mehr Transparenz in der Kostenstruktur
- Realistische Annahmen in Cashflow-Modellen
- Szenarioanalysen statt statischer Betrachtungen
- Klare Trennung zwischen Hoffnung und belastbarer Prognose
Gerade in einem Umfeld steigender Anforderungen an Energieeffizienz und Nachhaltigkeit gewinnen belastbare, marktorientierte Bewertungen weiter an Bedeutung.
Fazit: Wirtschaftlichkeit ist eine Einzelfallentscheidung
Ob Halten oder Veräußern wirtschaftlich sinnvoll ist, bleibt stets eine individuelle Entscheidung.
Die Zahlen liefern dafür jedoch einen nüchternen Rahmen – und verdeutlichen, dass Ankaufspreis, Miete, Kosten und regulatorische Perspektiven heute enger miteinander verzahnt sind als noch vor einigen Jahren.
Für professionelle Marktteilnehmer gilt daher:
Substanz und Ertragskraft müssen wieder konsequent zusammengedacht werden.