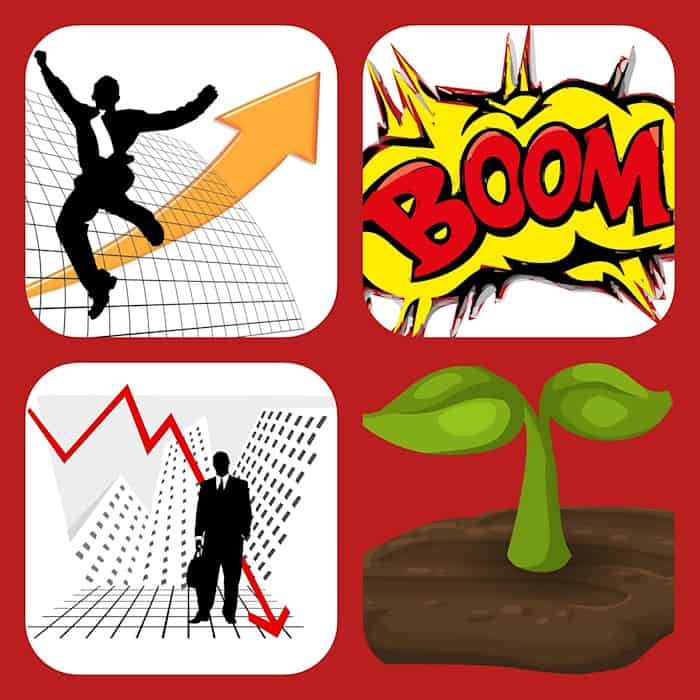
Die Bewertung von Immobilien ist eng an die Konjunkturzyklen geknüpft. Ob in Phasen des Aufschwungs, der Hochkonjunktur, des Abschwungs oder der Erholung – jede Marktphase beeinflusst Angebot, Nachfrage und damit auch die Wertentwicklung von Immobilien. Für Bewertungsexperten ist es daher unverzichtbar, die konjunkturellen Zusammenhänge zu verstehen, um fundierte Einschätzungen vornehmen zu können.
________________________________________
1. Aufschwung (Expansionsphase)
• Wachsendes Vertrauen
Unternehmen stellen mehr Personal ein, Konsumenten investieren bei steigenden Löhnen.
• Höhere Kreditvergabe
Banken sehen geringere Ausfallrisiken und finanzieren häufiger.
• Auswirkung auf Bewertungen
Gestiegene Transaktionspreise heben in der Regel auch den Marktwert, da Vergleichswerte ein höheres Preisniveau widerspiegeln.
________________________________________
2. Hochkonjunktur (Boom)
• Starke Nachfrage
Investoren und Privatkäufer konkurrieren um begehrte Objekte.
• Gefahr der Überhitzung
Transaktionspreise können deutlich über dem langfristig fundierten Wert liegen. Eine Preisblase ist möglich.
• Auswirkung auf Bewertungen
Trotz steigender Werte kann eine plötzliche Marktkorrektur zu schnellen Anpassungen nach unten führen.
________________________________________
3. Abschwung (Rezession)
• Nachlassende Kaufbereitschaft
Steigende Arbeitslosigkeit und unsichere Perspektiven dämpfen die Nachfrage.
• Striktere Kreditvergabe
Banken vergeben weniger Kredite oder nur zu höheren Zinsen.
• Auswirkung auf Bewertungen
Sinken die Transaktionspreise, drückt das auch die Vergleichswerte. Der ermittelte Marktwert fällt entsprechend.
________________________________________
4. Erholung (Bodenbildung)
• Vertrauensgewinn
Erste positive Wirtschaftssignale animieren wieder zu Investitionen.
• Einstiegschancen
Niedrige Kaufpreise bieten potenziellen Käufern interessante Renditeperspektiven.
• Auswirkung auf Bewertungen
Steigt das Transaktionsvolumen, stabilisieren und erhöhen sich die Marktwerte schrittweise.
________________________________________
Weitere Einflussfaktoren
• Zinsen
Hohe Zinsen verteuern Finanzierungen, drücken auf Transaktionspreise und führen zu konservativeren Bewertungen.
• Inflation
Immobilien gelten oft als Schutz vor Geldentwertung; eine steigende Nachfrage kann den Marktwert anheben.
• Politische Rahmenbedingungen
Förderprogramme, Mietpreisbremse oder Bauvorschriften beeinflussen sowohl Angebot als auch Nachfrage und damit die Wertermittlung.
________________________________________
Fazit
• Konjunktur und Immobilienbewertung
Immobilienbewertungen reflektieren das Verhältnis von Angebot, Nachfrage und aktuellen Finanzierungskonditionen.
• Abweichung von Preis und Wert
In bestimmten Marktphasen können „Preis“ und „Wert“ deutlich auseinanderliegen und sich erst in Korrekturphasen wieder angleichen.
• Marktüberblick als Schlüssel
Wer die konjunkturellen Zusammenhänge versteht und den Markt im Blick behält, erkennt in jeder Phase sowohl Risiken als auch Chancen.